Regime forfettario: integrativa a sfavore per errata applicazione dell’aliquota del 5%
Nell’ambito del regime forfettario può verificarsi l’ipotesi in cui il contribuente, in sede di presentazione del modello Redditi PF 2025, relativo al periodo d’imposta 2024, abbia
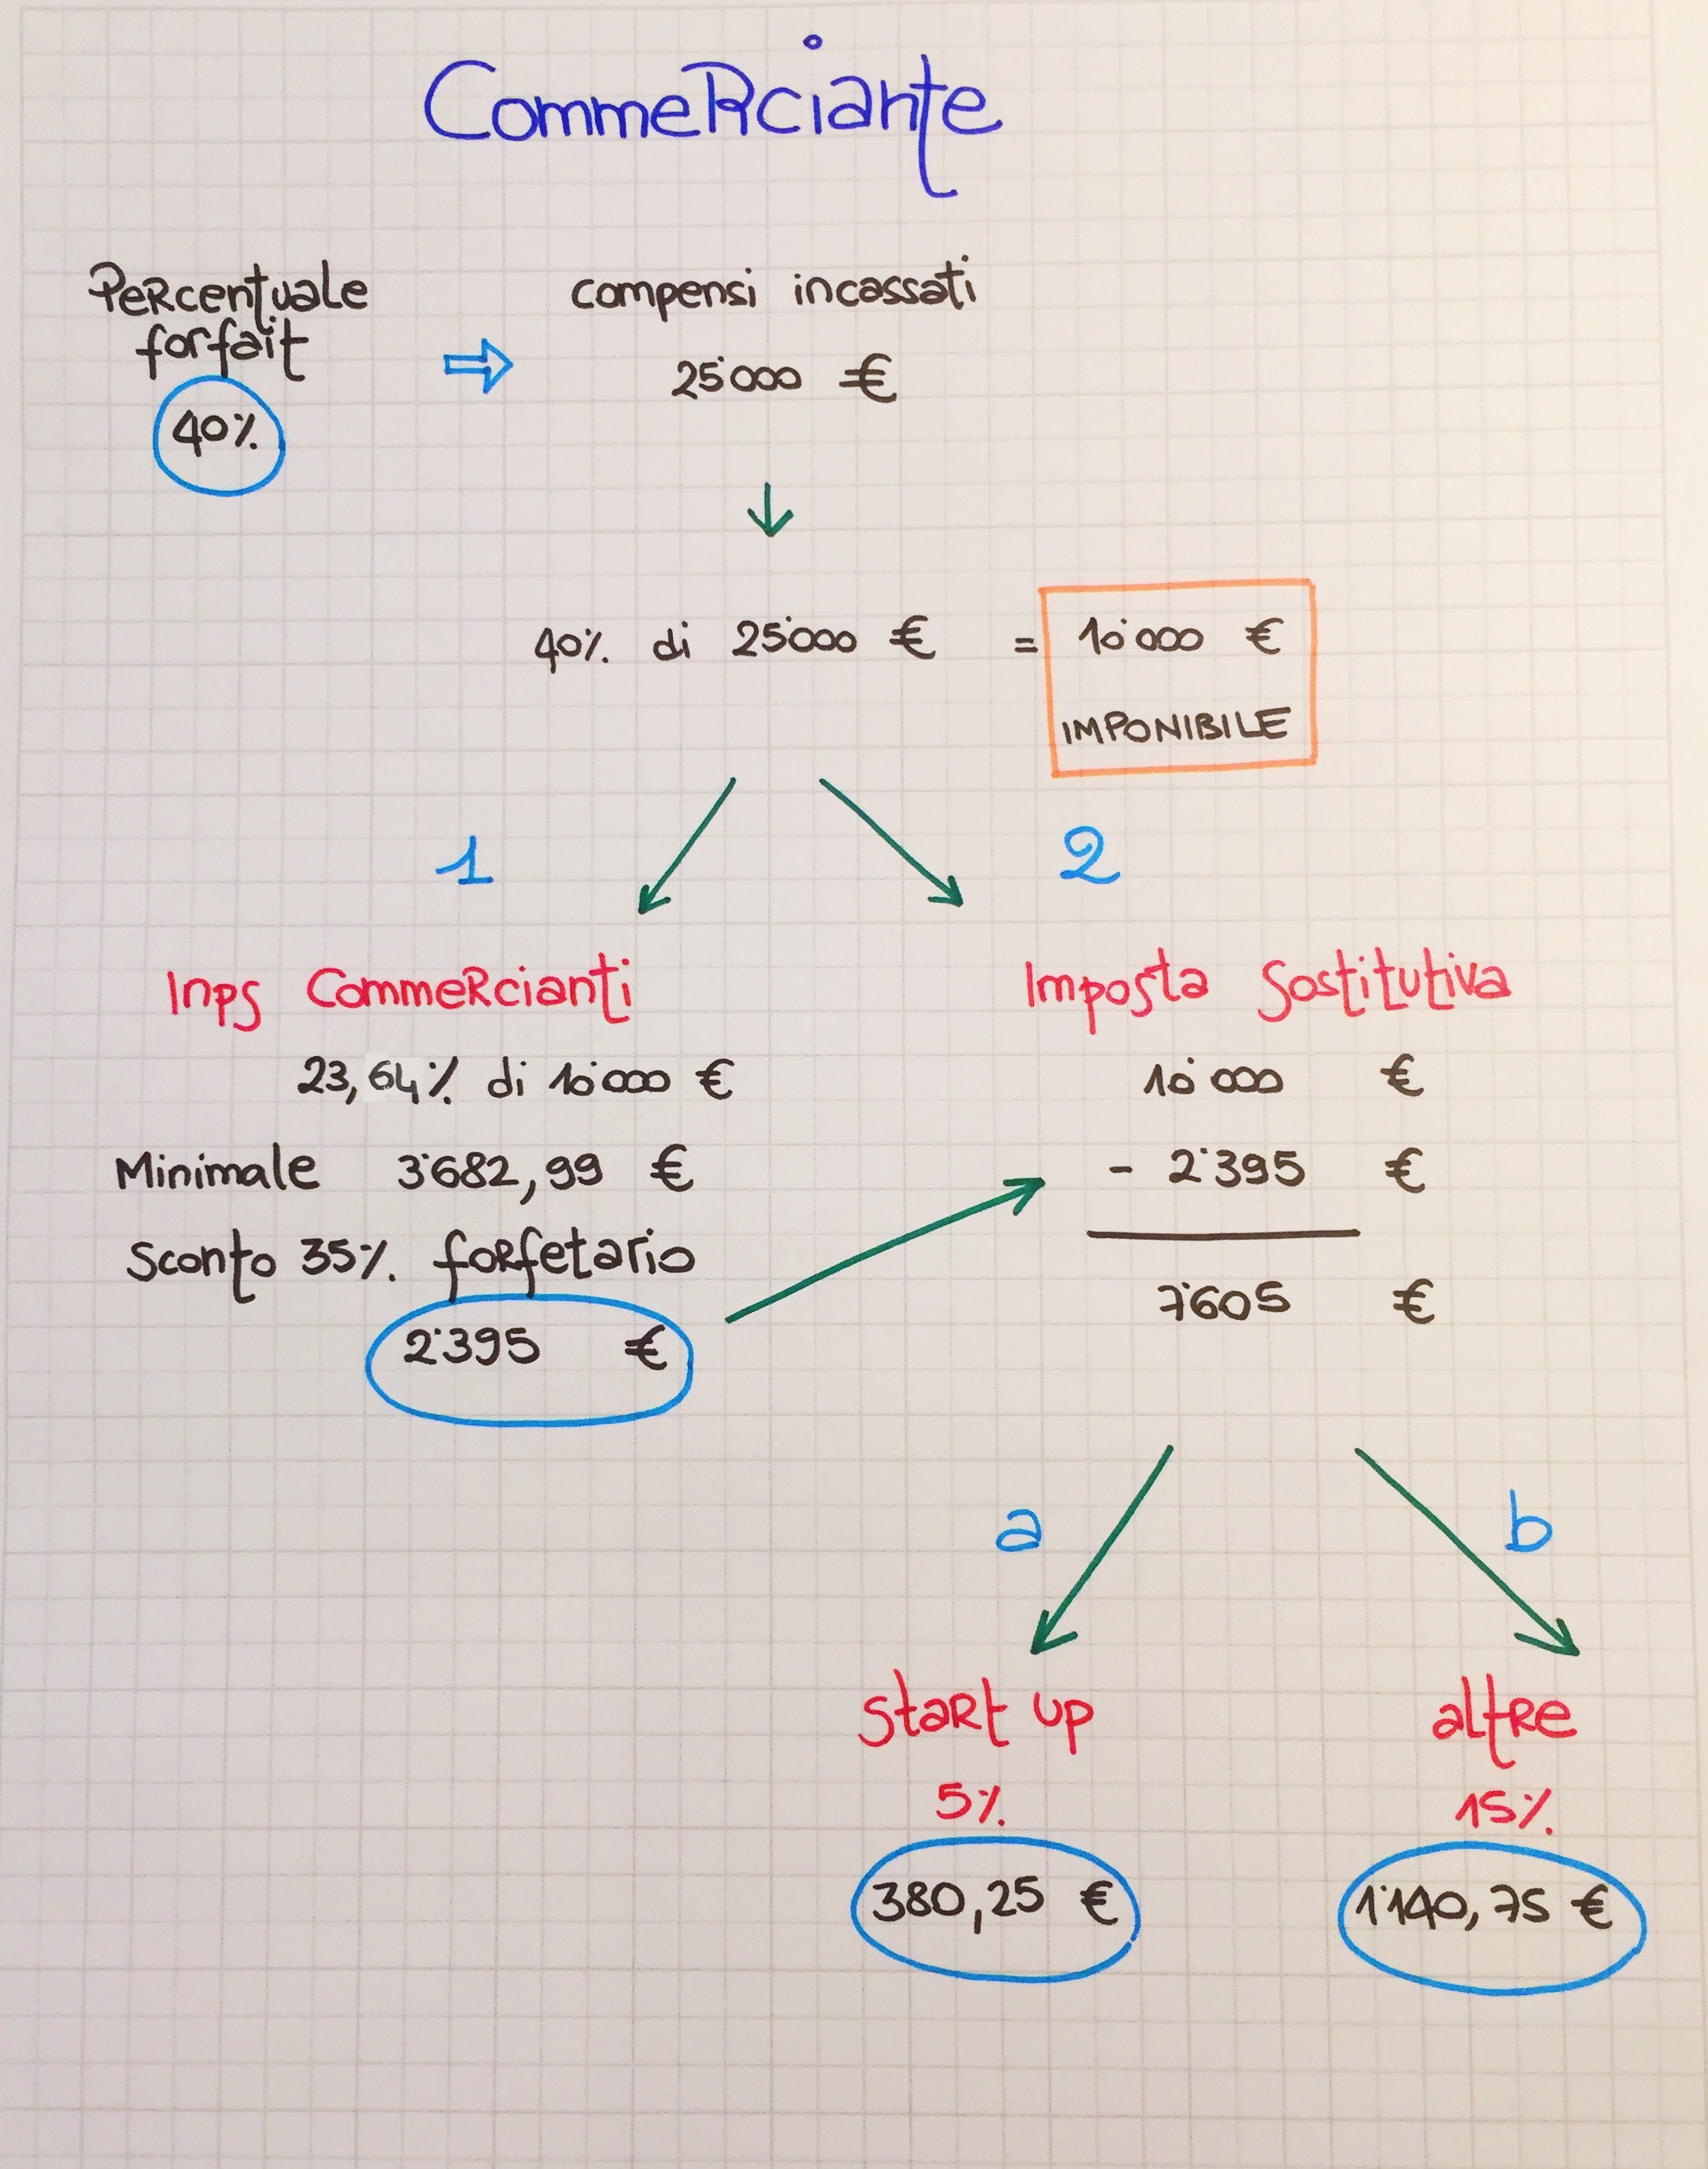
applicato l’aliquota sostitutiva del 5% in luogo dell’aliquota ordinaria del 15%. Ipotizziamo il caso di un contribuente che si trovi nel sesto anno di esercizio dell’attività e che, pertanto, non
possa più beneficiare dell’aliquota ridotta prevista per le nuove iniziative economiche.
In tale ipotesi non è necessario procedere al ravvedimento contestualmente alla presentazione della dichiarazione integrativa a sfavore. Il ravvedimento, logicamente, avrà efficacia se verrà completato prima della notifica dell’avviso di accertamento.
Dichiarazione integrativa e ravvedimento operoso
La presentazione della dichiarazione integrativa a sfavore consente al contribuente di emendare l’originaria dichiarazione, evidenziando la maggiore imposta sostitutiva dovuta in
conseguenza della corretta applicazione dell’aliquota del 15%. Occorre tuttavia distinguere il momento dichiarativo da quello del perfezionamento del ravvedimento operoso.
La trasmissione della dichiarazione integrativa non impone, sul piano procedurale, il contestuale versamento della maggiore imposta, degli interessi e della sanzione ridotta. Il
ravvedimento operoso, infatti, si perfeziona con l’integrale esecuzione degli adempimenti richiesti, ossia la rimozione della violazione dichiarativa mediante presentazione
dell’integrativa, il versamento della maggiore imposta dovuta, il pagamento degli interessi legali e il versamento della sanzione in misura ridotta.
Resta fermo che il ravvedimento è precluso ove il contribuente abbia già avuto formale conoscenza di accessi, ispezioni, verifiche o dell’inizio di qualunque attività di accertamento
amministrativo relativa alla violazione oggetto di regolarizzazione.
Disciplina sanzionatoria applicabile
Il trattamento sanzionatorio della fattispecie è riconducibile all’articolo 1 del decreto legislativo. n. 471/1997, come modificato dal decreto legislativo n. 87/2024. Ai sensi del comma 2 della
citata disposizione, qualora nella dichiarazione sia indicato, ai fini delle singole imposte, un reddito o un valore della produzione imponibile inferiore a quello accertato ovvero, comunque,
un’imposta inferiore a quella dovuta o un credito superiore a quello spettante, si applica la sanzione amministrativa pari al 70% della maggiore imposta dovuta o della differenza del
credito utilizzato, con un minimo di 150 euro.
La medesima sanzione si applica anche nell’ipotesi in cui nella dichiarazione siano esposte indebite detrazioni d’imposta ovvero indebite deduzioni dall’imponibile, anche se attribuite in
sede di ritenuta alla fonte.
La disposizione individua, dunque, la sanzione ordinaria applicabile alle ipotesi di dichiarazione infedele.
Per le ipotesi di regolarizzazione spontanea mediante dichiarazione integrativa assume tuttavia rilievo il comma 2-bis del medesimo articolo 1. Tale norma stabilisce che, ove la
violazione di cui al comma 2 emerga dalla presentazione di una dichiarazione integrativa entro i termini previsti dall’articolo 43 del DPR n. 600/1973 e, comunque, prima che il contribuente
abbia avuto formale conoscenza di accessi, ispezioni, verifiche o dell’inizio di qualunque attività di accertamento amministrativo, si applica, sull’ammontare delle imposte dovute, la
sanzione prevista dall’articolo 13, comma 1, del decreto legislativo. n. 471/1997, aumentata al doppio.
Qualora, invece, dalla dichiarazione integrativa non emergano imposte dovute, trova applicazione la misura minima di cui all’articolo 1, comma 2, primo periodo.
Effetti della disciplina speciale per l’integrativa
La disciplina recata dal comma 2-bis introduce, per le integrative presentate spontaneamente e ante controllo, un regime sanzionatorio specifico rispetto alla sanzione ordinaria prevista per la dichiarazione infedele. In tale contesto, la sanzione base non è quindi quella del 70% della maggiore imposta, prevista dal comma 2 per l’ipotesi ordinaria di infedele dichiarazione, bensì quella risultante dal rinvio all’articolo 13, comma 1, del D.Lgs. n. 471/1997, aumentata al doppio.
Considerato che l’articolo 13, comma 1, disciplina la sanzione per omesso o tardivo versamento, la sanzione applicabile in sede di integrativa spontanea deve essere determinata
secondo il meccanismo previsto dal comma 2-bis e successivamente ridotta in funzione del ravvedimento operoso, ai sensi dell’articolo 13 del D.Lgs. n. 472/1997.
CONTATTACI

Per richieste di consulenza potete inviarci un messaggio utilizzando il seguente form oppure potete contattaci telefonicamente al numero (+39) 011.97.20.555