Ritenuta d’acconto: cos’è e come funziona
La ritenuta d’acconto è uno dei concetti fiscali più importanti per chi lavora con partita IVA e svolge attività di lavoro autonomo o professionale.
Spesso genera dubbi: quando va applicata in fattura? Chi la deve versare? Come si calcola?
In questa guida troverai spiegato in modo chiaro e pratico:.
-
cos’è la ritenuta d’acconto e a cosa serve;.
-
chi è obbligato ad applicarla in fattura;.
-
come si calcola e come si versa correttamente.
Tipologie di ritenute d’acconto.
La ritenuta fiscale applicata può essere:.
-
a titolo di acconto: trattasi di un acconto sulle imposte dovute dal percettore, il quale dovrà adempiere agli ordinari obblighi dichiarativi per determinare le imposte dovute detraendo le ritenute subile;.
-
a titolo di imposta: in questo caso la ritenuta rappresenta tutte le imposte dovute dal percipiente; ne consegue l’esonero dall’adempimento degli obblighi di dichiarazione e versamento a saldo.
In questa guida ci soffermiamo sul funzionamento della ritenuta a titolo di acconto anche detta brevemente ritenuta d’acconto.
Come funziona la ritenuta d’acconto?
In generale l’applicazione della ritenuta a titolo d’acconto è obbligatoria per le prestazioni di natura professionale svolte da un lavoratore autonomo nei confronti di un committente (c.d. sostituto di imposta) ed in particolare si applica sulle seguenti tipologie di compensi:.
-
prestazioni di lavoro autonomo abituale e occasionale;.
-
cessione di diritti d’autore;.
-
assunzione di obblighi di fare, non fare e permettere;.
-
cessione di opere di ingegno, brevetti e marchi;.
-
partecipazione agli utili di soci fondatori o promotori.
La ritenuta d’acconto rappresenta un anticipo sulle imposte dovute dal percipiente.
Si tratta di una trattenuta IRPEF sui compensi, effettuata dai clienti titolari di partita IVA.
Non è applicabile dai clienti privati o in regime forfettario.
Viene trattenuta una quota percentuale dell’imponibile dal compenso dovuto per la prestazione professionale (ad esempio di un commercialista, avvocato o architetto).
La ritenuta d acconto generalmente applicata dal professionista in fattura è pari al 20% del compenso spettante, con modalità di calcolo che vedremo in seguito.
La percentuale varia quando la prestazione è svolta da soggetti non residenti ed è pari al 30%.
Calcolo della ritenuta d’acconto.
Il calcolo della ritenuta d’acconto spetta al professionista quando emette la parcella e deve essere indicata nel documento, in diminuzione del totale. La ritenuta d’acconto corrisponde ad una percentuale dell’importo lordo, che normalmente è del 20% (ma, come detto prima, può avere un’aliquota diversa).
Ai fini della corretta determinazione dell’importo da trattenere, ricordiamo che concorrono a formare la base imponibile per il calcolo della ritenuta del 20 o del 30%:
-
il compenso, ossia l’onorario, del professionista per la prestazione svolta;.
-
la rivalsa facoltativa INPS del 4% applicata in parcella dai soggetti iscritti alla Gestione Separata INPS, ossia i professionisti senza cassa. La rivalsa, da un punto di vista fiscale deve essere assoggettata ad IVA, sommata al corrispettivo, è imponibile ai fini IRPEF ed assoggettata a ritenuta d’acconto.
Nel caso di professionisti iscritti ad una cassa previdenziale, la rivalsa obbligatoria addebitata in fattura è esclusa dalla ritenuta d’acconto;
-
le eventuali spese sostenute dal professionista per viaggi, vitto e alloggio e le spese anticipate, ad esclusione di quelle sostenute in nome e per conto del cliente e che non concorrono alla produzione del reddito di lavoro autonomo.
Il calcolo della ritenuta d’acconto può sembrare semplice, ma occorre conoscere le corrette percentuali da applicare in base al tipo di prestazione e alla categoria fiscale del lavoratore.
Calcolo ritenuta d’acconto: esempi e regole.
Si riportano di seguito esempi pratici calcolo ritenuta d’acconto e compilazione della parcella.
Es.: Professionista iscritto alla cassa (es.parcella emessa da un avvocato).
Un avvocato che svolge una prestazione per un proprio cliente, titolare di partita IVA, dovrà calcolare la ritenuta d’acconto nel modo seguente:.
Compenso € 1.000,00
Contributo per la cassa di € 40,00 pari al 4% del compenso
Onorario per la prestazione svolta € 1.268,80 (€ 1.040,00 + IVA al 22%).
Ritenuta di € 200,00 (pari al 20% del compenso)
Compenso spettante al professionista al netto della ritenuta d’acconto pari a 1.068,8 €.
Ecco un fac simile di fattura per professionista con cassa professionale
Avv.to Bianchi Via Po – 10100 Torino - P. IVA e Codice Fiscale.12345678001 - Fattura nr. 1 del 1/3/25
Compenso per attività di consulenza legale € 1.000,00
Cassa Forense 4% € 40,00
Totale imponibile € 1.040,00
IVA 22% (su € 1.040,00) € 228,80
Totale fattura € 1.268,80
- Ritenuta d’acconto (20% su € 1.040,00) - € 200,00
Netto a pagare € 1.068,80
Professionista senza cassa.
Un consulente iscritto alla Gestione Separata INPS si troverà nel seguente caso:.
Compenso € 1.000,00
Rivalsa INPS (4% su 1.000) € 40,00
Compenso netto € 1.040,00
Iva 22% su € 1.040,00 € 228,80
Ritenuta d’acconto di € 208,00 calcolata nella misura del 20% su € 1.040, ossia compenso comprensivo di cassa al netto dell’IVA.
Pertanto il professionista riceverà € 1.060,8.
Si riporta un fac simile di fattura per professionista senza cassa.
Pinco Pallino Via Po 10100 Torino P. IVA e C. Fiscale 34567890022 - Fattura nr. 1 del 5 maggio 2025.
Compenso per attività di consulenza € 1.000,00
Rivalsa Inps 4% € 40,00
Totale imponibile € 1.040,00
IVA 22% € 228,80
Totale fattura € 1.268,80
- Ritenuta d’acconto (20% su € 2.080) - € 208,00
Netto a pagare € 1.060,80
Ritenuta d’acconto prestazione occasionale.
La ritenuta d’acconto è spesso utilizzata da chi svolge prestazioni di lavoro autonomo senza avere una Partita IVA, ad esempio in caso di collaborazioni occasionali.
Infatti, i lavoratori autonomi che svolgono prestazioni occasionali devono emettere una ricevuta al committente comprensiva della ritenuta d’acconto sulla prestazione occasionale effettuata.
In questo caso il calcolo è molto semplice in quanto la prestazione è esclusa dall’IVA, per cui la ritenuta del 20% va applicata direttamente sul compenso. Il contratto di lavoro autonomo occasionale è spesso impropriamente definita ritenuta d’acconto.
Si riporta di seguito un fac simile di ricevuta per prestazione occasionale.
Fac simile ricevuta per prestazione occasionale (c.d. ritenuta d acconto prestazione occasionale).
Emittente: Rossi Mario – Via Po 55 – 10100 Torino – C.F._________________
ricevuta emessa a Verdi Francesco – via Dora 1 – 10100 Torino – C.F._____________
Ricevuta n. _________ del ________Oggetto: _____________________________________
(specificare nel dettaglio il tipo di attività svolta riportando anche gli estremi del contratto).
Compenso lordo € 1.000,00
A dedurre ritenuta d’acconto 20% - 200,00
Compenso netto € 800,00
La prestazione è di natura occasionale ed è esclusa dall’applicazione dell’IVA ai sensi dell’art. 5 del D.P.R. n. 633 del 26 ottobre 1972.
Data Firma.
Ritenuta d’acconto e regime forfettario.
I contribuenti che aderiscono al regime forfettario sono esonerati dell’applicazione delle ritenute d’acconto sui compensi percepiti, pertanto non ci sarà alcuna trattenuta da parte del committente, che dovrà versare al professionista il compenso senza applicazione dell’IVA e della ritenuta.
Ugualmente il committente forfettario che si avvale della prestazione di un professionista non sarà tenuto a versare la ritenuta all’Erario.
Ritenuta d’acconto: adempimenti del committente.
Il sostituto di imposta è colui che, all’atto del pagamento di una fattura, è obbligato a trattenere le ritenute d’acconto previste dalla normativa fiscale. Inoltre, è tenuto a:
-
versare le ritenute operate a scadenza.
-
rilasciare la certificazione unica ai percipienti.
-
presentare il Modello 770 (dichiarazione dei sostituti di imposta)
Come si versa la ritenuta d’acconto?
Il versamento delle ritenute d’acconto spetta al committente il quale, una volta pagata la fattura del professionista, dovrà versare la ritenuta d’acconto operata del 20%.
Il versamento avviene tramite modello F24 entro il giorno 16 del mese successivo a quello in cui è avvenuto il pagamento del compenso oppure il primo giorno lavorativo successivo se cade di domenica o in un giorno festivo.
Quindi, se per esempio, la prestazione viene pagata il 10 febbraio, il termine ultimo per il versamento sarà il 16 marzo.
Ritenuta d’acconto e certificazione unica.
Quando viene applicata la ritenuta d’acconto, il committente deve rilasciare una certificazione, (certificazione unica), entro il 17 marzo 2025 o entro il 31 marzo 2025, se:
-
nell’anno precedente ha corrisposto somme o valori soggetti a ritenuta alla fonte, ai sensi degli artt. 23, 24, 25, 25 bis, 25-ter, 25-quater e 29 del D.P.R. n. 600 del 1973, dell'art. 33, comma 4, del D.P.R. n. 42 del 1988, dell'art. 21, comma 15, della L.27 dicembre 1997, n. 449 e dell'art. 11, della L. 30 dicembre 1991, n. 413,
-
nell’anno precedente ha corrisposto contributi previdenziali e assistenziali e/o premi assicurativi dovuti all'Inail.
La Certificazione Unica deve essere inoltre trasmessa dai soggetti, incluse le Amministrazioni pubbliche, che hanno erogato importi e beni non soggetti a ritenuta alla fonte, ma comunque sottoposti agli obblighi contributivi previsti dalle Gestioni dell'INPS.
Intermediari per l'invio della CU
La trasmissione per via telematica può avvenire in 2 modi:
-
direttamente, mediante il servizio telematico Entratel o Fisconline;
-
tramite un intermediario abilitato come dottori commercialisti, ragionieri commercialisti, esperti contabili, consulenti del lavoro, o altro intermediario abilitato
La Certificazione Unica occorre indicare:.
-
l’importo totale delle somme corrisposte;.
-
l’importo delle ritenute d’acconto e delle detrazioni di imposta effettuate, nonché dei contributi previdenziali e assistenziali;.
-
altre eventuali informazioni non obbligatorie (esempio l’IVA).
Ritenuta d’acconto e dichiarazione dei redditi.
Il professionista che ha subito una ritenuta d’acconto può recuperla, attraverso la certificazione unica, in sede di modello 730 o modello Redditi.
In sede di dichiarazione dei redditi occorrerà procedere al conguaglio delle imposte dovute e si stabilire se quanto già versato a titolo di acconto è sufficiente, poco, o troppo rispetto al dovuto.
Se trattasi di un unico reddito, con oneri deducibili e/o detraibili da recuperare (mediche, scolastiche, di cui ovviamente vanno conservati scontrini, bollettini, etc.), sicuramente quanto versato risulterà maggiore al dovuto e sarà possibile chiedere un rimborso oppure procedere ad una compensazione con altre imposte dovute.
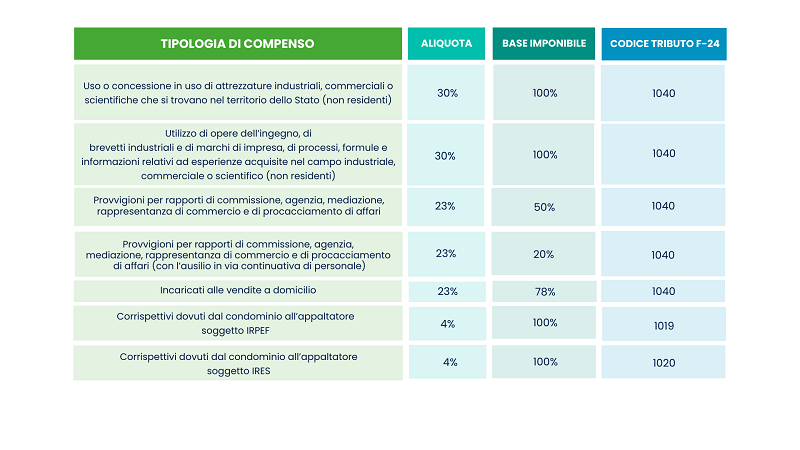
Nella seguente tabella riepiloghiamo i tipi di ritenute fiscali esistenti.
|
Tipologia di reddito |
% ritenuta |
Reddito imponibile |
Cod.tributo |
|
Lavoro autonomo occasionale |
20% |
100% |
1040 |
|
Compensi amministratori di condominio |
20% |
100% |
1040 |
|
Compensi per servizi resi a condomini da persone fisiche e società di persone soggetti ad IRPEF |
4% |
100% |
1019 |
|
Compensi per servizi resi a condomini da società di capitali ed enti soggetti ad IRES |
4% |
100% |
1020 |
|
Redditi derivanti dall’utilizzazione delle opere dell’ingegno, di brevetti industriali e di processi, formule, ecc. |
30% |
75% |
1040 |
|
Utili da contratto di associazione in partecipazione (quota lavoro) |
20% |
100% |
1040 |
|
Redditi per cessione diritti d’autore |
20% |
60% |
1040 |
|
Redditi da vendite porta a porta |
23% |
78% |
1038 |
|
Provvigioni percepite da agenti e rappresentanti di commercio |
23% |
50% |
1038 |
|
Redditi di lavoro autonomo di soggetti non residenti (anche occasionale o sotto forma di partecipazione agli utili) |
30% |
100% |
1040 |
|
Compensi per levata protesti esercitata dai segretari comunali |
20% |
85% |
|
CONTATTACI

Per richieste di consulenza potete inviarci un messaggio utilizzando il seguente form oppure potete contattaci telefonicamente al numero (+39) 011.97.20.555